Domain wedding-portal.de kaufen?
Wir ziehen mit dem Projekt
wedding-portal.de um.
Sind Sie am Kauf der Domain
wedding-portal.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wedding-portal.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Städter Dekoflex BrautpaarStädter Dekoflex Brautpaar – Ein HochzeitshighlightDas Städter Dekoflex Brautpaar ist die perfekte Ergänzung für jede Hochzeitsdekoration. Dieses charmante Paar aus hochwertigem Material bringt Romantik und Stil auf jeden Hochzeitstisch. Mit einer Höhe von 15 cm und einer Breite von 10 cm ist es ein ideales Accessoire, das sowohl bei der Zeremonie als auch auf dem Empfangstisch einen Blickfang darstellt.Hohe Qualität und Liebe zum DetailHergestellt aus robustem Polyresin, überzeugt das Städter Dekoflex Brautpaar durch seine Langlebigkeit und Widerstandsfähigkeit. Die detailreiche Verarbeitung sorgt dafür, dass jedes Element des Paares lebendig wirkt. Von den zarten Gesichtszügen bis hin zu den eleganten Kleidern wird hier viel Wert auf Ästhetik gelegt. Zudem sind die Farben harmonisch abgestimmt, was das Gesamtbild perfekt abrundet.Vielseitige EinsatzmöglichkeitenOb als Tischdeko, in ein...8,38 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
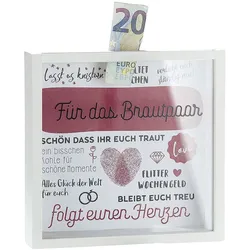
Spardose Für das BrautpaarDiese Spardose ist ein passendes und romantisches Geschenk für ein Hochzeitspaar. Die klare Glasscheibe gibt den Blick auf den Inhalt wieder und kann zum Entleeren einfach nach oben geschoben werden. Farbe: weißHöhe: 17cmBreite: 17cmMaterial: MDF Holz9,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **


Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
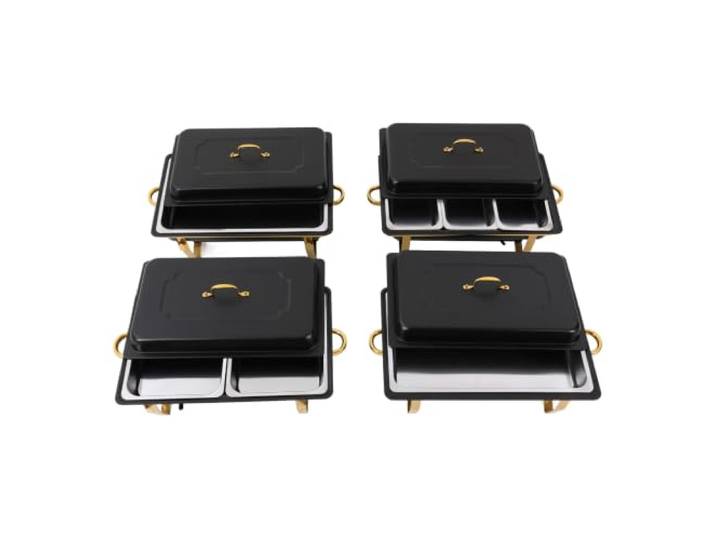
Chafing Dish Set 8,5 L mit 7 Speisepfannen für 7 bis 25 Gäste schwarz gold Edelstahl für Buffet Hochzeit und CateringChafing Dish Set 8,5 L mit 7 Speisepfannen für 7 bis 25 Gäste schwarz gold Edelstahl für Buffet Hochzeit und Catering. 7 SPEISEPFANNEN IN 3 GRÖSSEN: Das Set enthält 7 austauschbare Speisepfannen in 53 × 32 cm, 32 × 16,5 cm und 32 × 25,5 cm (20,87 × 12,6 / 12,6 × 6,5 / 12,6 × 10,04 Zoll). Je nach Gericht lässt sich die passende Größe einsetzen, sodass sich Fleisch, Beilagen und Saucen getrennt anrichten lassen. FÜR 7 BIS 25 GÄSTE: Jede Wanne fasst 8,5 L (9 Qt), die Gesamtgröße beträgt 64,5 × 35,5 × 28 cm. Damit lassen sich Portionen für kleine Runden und größere Feiern warm halten, ohne zwischendurch nachzufüllen. WARM UND KALT NUTZBAR: Heißes Wasser mit einer angezündeten Brennpaste hält die Speisen warm. Eiswürfel im Wasserbecken machen aus dem Set eine gekühlte Servierstation für Salate, Desserts oder Meeresfrüchte. Beides lässt sich am selben Set umstellen. EDELSTAHL IN LEBENSMITTELQUALITÄT: Die Kontaktflächen bestehen aus lebensmittelechtem Edelstahl ohne Beschichtung, sodass sie hygienisch bleiben und Korrosion sowie Rost widerstehen. Der verstärkte Rahmen bleibt auch bei längerem Gebrauch in Form. SCHWARZ-GOLD MIT GLATTEN KANTEN: Die Oberfläche ist schwarz mit goldenen Akzenten behandelt und weist Fingerabdrücke und Flecken ab. Die gerollten Kanten sind glatt, sodass bei Aufbau und Reinigung keine Schnittgefahr entsteht. Zum Lieferumfang gehören 8 Brennstoffhalter, 4 Brennstoffhalter-Schalen, 7 Speisepfannen, 4 Rahmen, 4 Deckel und 4 Wasserbecken. Farbe:Schwarz179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Städter Dekoflex BrautpaarStädter Dekoflex Brautpaar – Ein HochzeitshighlightDas Städter Dekoflex Brautpaar ist die perfekte Ergänzung für jede Hochzeitsdekoration. Dieses charmante Paar aus hochwertigem Material bringt Romantik und Stil auf jeden Hochzeitstisch. Mit einer Höhe von 15 cm und einer Breite von 10 cm ist es ein ideales Accessoire, das sowohl bei der Zeremonie als auch auf dem Empfangstisch einen Blickfang darstellt.Hohe Qualität und Liebe zum DetailHergestellt aus robustem Polyresin, überzeugt das Städter Dekoflex Brautpaar durch seine Langlebigkeit und Widerstandsfähigkeit. Die detailreiche Verarbeitung sorgt dafür, dass jedes Element des Paares lebendig wirkt. Von den zarten Gesichtszügen bis hin zu den eleganten Kleidern wird hier viel Wert auf Ästhetik gelegt. Zudem sind die Farben harmonisch abgestimmt, was das Gesamtbild perfekt abrundet.Vielseitige EinsatzmöglichkeitenOb als Tischdeko, in ein...8,38 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Spardose Für das BrautpaarDiese Spardose ist ein passendes und romantisches Geschenk für ein Hochzeitspaar. Die klare Glasscheibe gibt den Blick auf den Inhalt wieder und kann zum Entleeren einfach nach oben geschoben werden. Farbe: weißHöhe: 17cmBreite: 17cmMaterial: MDF Holz9,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Berlin-WeddingBerlin-Wedding , Das Fotobuch - The Photobook , Luftversorgung > Auto-Tuning & -Styling , Erscheinungsjahr: 201707, Produktform: Leinen, Redaktion: Völcker, Axel~Boek, Julia, Seitenzahl/Blattzahl: 236, Keyword: Berlin; Wedding; Kiez; Hipster; Sozialer Brennpunkt; Photographie; Fotografie; Westberlin; Ostkreuz, Fachschema: Mensch / Kunst, Literatur, Musik~Motiv (Bildende Kunst)~Fotografie / Dokumentarfotografie, Geschichte~Mensch / Fotobände~Porträt (Fotografie, Kunst), Fachkategorie: Darstellung von Menschen~Objekte in der Kunst (Stadtbild, Maschinen usw.)~Fotojournalismus~Orte und Menschen: Sachbuch, Bildbände, Warengruppe: HC/Fotografie, Fachkategorie: Porträtfotografie, Thema: Entdecken, Text Sprache: eng ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kerber Christof Verlag, Verlag: Kerber Christof Verlag, Verlag: Kerber Verlag, Länge: 304, Breite: 243, Höhe: 22, Gewicht: 1574, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gehring, Wolfgang: Praxis Planung EnglischunterrichtPraxis Planung Englischunterricht , Am Beispiel Englisch beschreibt das Buch zentrale didaktische und methodische Aspekte einer handlungsorientierten Fremdsprachenvermittlung. Theoretische Grundlagen werden unterrichtspraktisch beleuchtet, eine Vielzahl an Aktivierungsformen systematisch vor gestellt. Alle Aufgabenbeispiele sind nach Operatoren geordnet, auch die Formate, die für die Entwicklung bestimmter kommunikativer Kompetenzen vorgeschlagen werden. Verschiedene Unterrichtsskizzen zu den einzelnen Fertigkeiten und Fähigkeiten schließlich zeigen eine Reihe an Möglichkeiten, wie Lehr- und Lernprozessen in der Schule eine Struktur gegeben werden kann. Ziel des Buches ist es, Lehrkräften und allen, die es werden wollen, die Planung eines guten Englischunterrichts zu erleichtern. , Bohrgeräte > Handwerkzeuge , Auflage: 2. überarb. und erweiterte Auflage, Erscheinungsjahr: 20211018, Produktform: Kartoniert, Autoren: Gehring, Wolfgang, Edition: REV, Auflage: 21002, Auflage/Ausgabe: 2. überarb. und erweiterte Auflage, Seitenzahl/Blattzahl: 352, Keyword: Aktivierungsformen; Anglistik studieren; Antizipierendes Lesen; Aussprachetraining; Didaktik; Englisch; Englisch Schreiben lernen; Englisch in Schule unterrichten; Englischdidaktik; Englischunterricht; Englischunterricht Sekundarstufe I; Englischunterricht Sekundarstufe II; Englischunterricht planen; Hörverstehen; Interkulturelles Lernen; Lehramt; Lehramt Englisch; Lehrstrategien; Lernbedingungen; Lerngruppe; Lernziele; Planung; Pädagogik; Rechtschreibtraining; Schulpädagogik; Sehverstehen; Sprachlernmethoden; Sprachlernmodell; Sprechkompetenzen; Strukturierungsformen; Unterrichtsbeispiele; Unterrichtsgestaltung; Unterrichtsmodelle; Unterrichtsplanung; Unterrichtsskizzen; Wortschatz, Fachschema: Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Englisch / Didaktik, Methodik~Fremdsprache / Didaktik, Methodik~Sprachunterricht~Bildungspolitik~Politik / Bildung, Fachkategorie: Bildungsstrategien und -politik, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: TB/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Fachspezifischer Unterricht, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 211, Breite: 147, Höhe: 21, Gewicht: 468, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825240912, eBook EAN: 9783838557878, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 184798024,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.